

La separación de Elena y Andrés, después de diecisiete años de matrimonio y dos hijos en común, fue relativamente tranquila. Al menos, en un principio. Ambos coincidieron en que lo mejor para los niños era permanecer en la vivienda familiar, mientras Andrés buscaba otro lugar donde vivir.
La casa, adquirida años atrás, pertenecía a ambos por mitad y estaba gravada con una hipoteca que también habían suscrito conjuntamente. Tras la separación, Elena continuó viviendo allí con los hijos y asumió el pago de las cuotas mensuales del préstamo.
En aquel momento no le pareció una cuestión especialmente preocupante. Andrés tenía que afrontar el alquiler de otra vivienda, la relación entre ambos era razonablemente cordial y ninguno quería añadir nuevos conflictos a una situación familiar ya de por sí complicada.
El problema fue que aquella solución, inicialmente provisional, terminó prolongándose durante más de cinco años.
Durante ese tiempo, Elena pagó puntualmente la hipoteca, además de afrontar los gastos ordinarios de la vivienda y buena parte de las necesidades cotidianas de sus hijos. Hubo meses económicamente difíciles, pero consiguió mantener los pagos al día.
Nunca se formalizó un acuerdo específico sobre las cantidades que ella estaba abonando en concepto de hipoteca. Tampoco se estableció cómo se compensarían esos pagos en caso de que algún día decidieran vender la vivienda.
Y ese día finalmente llegó.
Con los hijos ya mayores y la vivienda familiar demasiado grande para sus necesidades actuales, Elena planteó a Andrés la posibilidad de venderla. El mercado inmobiliario había evolucionado favorablemente y ambos podían obtener una cantidad considerable una vez cancelado el préstamo pendiente.
La propuesta parecía razonable y Andrés aceptó.
Las dificultades comenzaron al concretar cómo se repartiría el dinero de la venta.
Andrés consideraba que, puesto que ambos eran propietarios al cincuenta por ciento, el importe obtenido, una vez descontada la hipoteca, debía dividirse en partes iguales.
Elena, por el contrario, entendía que debían tenerse en cuenta todos aquellos años durante los cuales había pagado sola las cuotas hipotecarias, reduciendo con su propio esfuerzo una deuda que correspondía a los dos.
La discrepancia acabó deteriorando una relación que, hasta entonces, habían conseguido mantener dentro de cierta normalidad.
Una cuestión más compleja de lo que parece
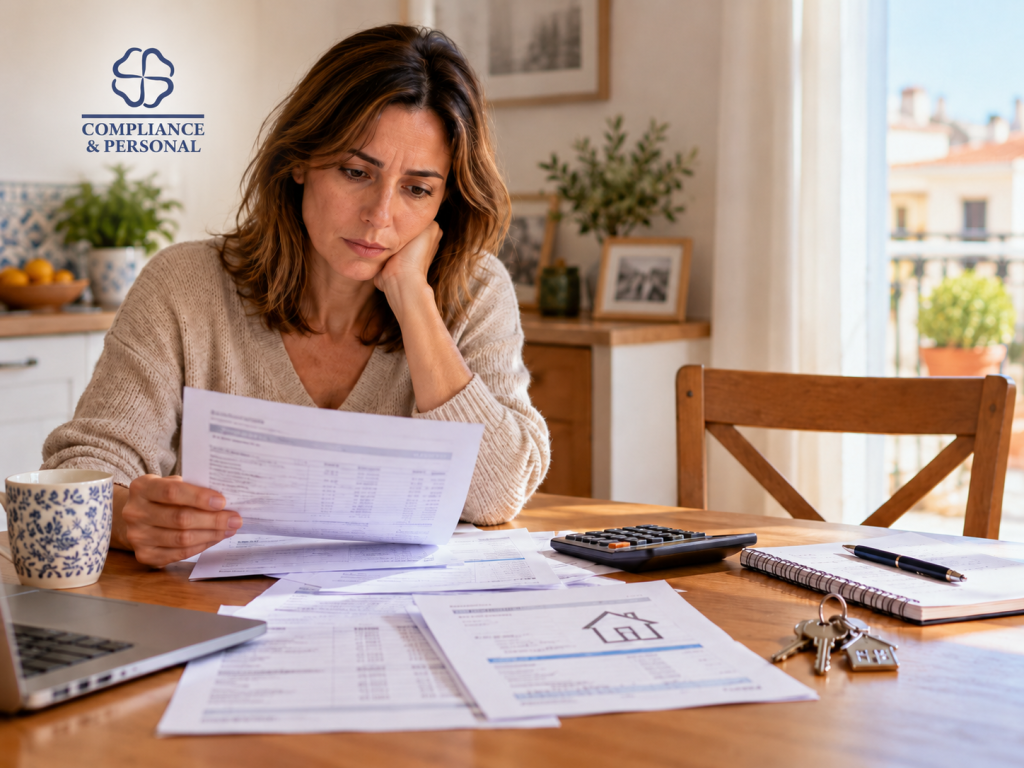
Cuando Elena decidió buscar asesoramiento jurídico, su principal preocupación era saber si podía recuperar parte de las cantidades que había abonado durante aquellos años.
Tenía conservados los extractos bancarios, podía acreditar los pagos realizados y disponía de la escritura de compraventa y del préstamo hipotecario.
Sin embargo, había una cuestión jurídica fundamental que desconocía: pagar una hipoteca común no significa necesariamente adquirir una mayor participación en la propiedad de la vivienda.
Son dos cuestiones diferentes.
Por una parte, la titularidad del inmueble viene determinada por su régimen de propiedad. En este caso, ambos figuraban como copropietarios por mitad, circunstancia que no se modificaba automáticamente por el hecho de que uno hubiera asumido las cuotas hipotecarias.
Pero, por otra parte, el pago de una deuda común por uno solo de los obligados puede generar, en determinadas circunstancias, un derecho de reembolso frente al otro.
Por tanto, la cuestión no consistía simplemente en determinar a quién pertenecía la vivienda, sino también en analizar si Elena tenía derecho a reclamar las cantidades que había satisfecho por cuenta de Andrés.
Para ello resultaba necesario examinar, entre otras circunstancias, el régimen económico matrimonial, el origen del dinero empleado, los acuerdos alcanzados durante la separación y las obligaciones económicas que correspondían a cada uno.
También debía tenerse en cuenta que Elena había disfrutado del uso de la vivienda junto a sus hijos, así como las posibles medidas familiares que regularan aquella situación.
No se trataba, por tanto, de realizar una simple operación matemática, sino de reconstruir jurídicamente lo ocurrido durante aquellos cinco años.
Y ahí aparecía una dificultad que podría haberse evitado: ninguno de los dos había documentado adecuadamente el acuerdo económico que adoptaron al separarse.
Lo que conviene prever cuando una pareja se separa
Situaciones como la descrita son más frecuentes de lo que pudiera parecer.
Cuando se produce una separación, las preocupaciones inmediatas suelen centrarse en los hijos, la organización de la nueva vida familiar y la utilización de la vivienda. Las cuestiones patrimoniales, especialmente cuando existe una relación cordial, quedan muchas veces relegadas a un segundo plano.
Es comprensible, pero también arriesgado.
La titularidad de la vivienda, el pago de la hipoteca, los gastos de comunidad, las reparaciones y las posibles compensaciones económicas son cuestiones que conviene regular desde el principio.
Dejar estas decisiones para más adelante puede generar conflictos importantes, especialmente cuando transcurren varios años, cambian las circunstancias personales o llega el momento de vender el inmueble.
Nuestra reflexión
En Compliance & Personal Abogados consideramos que uno de los errores más habituales en las separaciones es prestar atención únicamente a sus consecuencias personales y familiares, sin valorar suficientemente las repercusiones económicas que determinadas decisiones pueden tener a largo plazo.
El problema no siempre está en la falta de voluntad de alcanzar acuerdos. En ocasiones, ambas partes actúan de buena fe y encuentran soluciones que inicialmente resultan razonables, pero que no se plasman correctamente por escrito.
Cuando años después surge una discrepancia, lo que parecía perfectamente entendido por ambos puede convertirse en el origen de un procedimiento judicial.
Nuestra recomendación es que, ante una separación o divorcio, se analicen desde el primer momento todas las cuestiones relacionadas con la vivienda familiar, especialmente cuando existe una hipoteca pendiente.
En Compliance & Personal Abogados asesoramos en procedimientos de divorcio, conflictos sobre viviendas en copropiedad, liquidaciones patrimoniales y reclamaciones económicas entre excónyuges.
Una adecuada planificación jurídica puede evitar que una solución provisional termine convirtiéndose, años después, en un problema mucho más costoso.